
 最新跨境运营干货
 看多维度榜单信息
虾皮成本计算那条公式,哪一项最容易漏
最容易漏的不是金额最大的那一项,是那些不在单据上单独列出来的项。退换损耗是这样,包装耗材也是这样。它们在单据上没有自己的位置,你收输入项的时候会自然地把它们跳过去。跳过去之后算式照样能跑出来一个数,而那个数看着还挺像样,这就是它危险的地方。
漏项的代价跟这一项占多大有关,但也不完全由占比决定。占比小、波动大的那一项更麻烦,它平时不起眼,某一批货出了状况就窜上去,而你的算式里根本没有安放它的位置。等结果对不上的时候,你会先去怀疑货款和运费,反而绕开了真正的原因。
漏项这件事,有一个很省事的排查办法,就是把这一批真实付过的钱一笔一笔列出来,再跟你算式里的输入项对。对不上的那些笔,就是你的算式还没装下的东西。这个动作不需要你懂任何方法,它要的只是一次耐心,把账单从上看到底。多数人做完一次,就会发现自己漏的不是一项。
还有一种漏是漏在基数上。税率、费率、比例这些项你都想到了,可你没写清它是乘在件数上还是乘在成交金额上。基数不写,下一批货的人换了、货的规格换了,同一个项会算出不一样的结果,而算式上没有任何东西会提醒你取了不同的基数。
包装耗材这一类最容易被并进别的项里,理由是它单笔太小、不值当单独列。并进去以后,你再也看不到它在整批成本里占了多少,也看不到它随包装规格变动的幅度。它的金额确实小,它的信息量并不小,尤其是你在换包装的时候,它的变化往往比运费更突然。
退换损耗更麻烦一些,它连单据都不一定留得下来。退回的那一件,运费是一笔,货本身的损耗又是一笔,重新发出还有一笔,三笔分散在不同时间不同记录里。你在收输入项的时候很难一次收齐,所以它常常被整块跳过。跳过它,算式给出的成本会系统性偏低。
有一类项不算漏,只是暂时没数。你手上确实拿不到这一批的退换比例,能做的不是估一个填进去,而是在算式里给它留一个位置、注明还没取到。留位置和填估值是两件不同的事,前者让这套算法完整,后者让这套算法的可信度在某一格上塌掉。
想找出自己漏了哪一项,有一个很土但很准的办法,把这一批卖完之后实际发生过的每一类支出都写下来,不管金额大小。写完之后拿着这张单子去看你的算式,算式里没有对应位置的,就是你漏的。这个动作只需要做一次,一次就能把自己常漏的那几项固定下来。
漏项的分布因人而异。走轻小件的人常常漏掉按重量算的那一部分,因为重量在他们的感觉里几乎可以不计;走重货的人常常漏掉耗材,因为运费那一项太显眼,把别的项都盖住了。先知道自己常在哪一头漏,比背一份通用清单有用。
还有一类漏是漏在时间上。某一项支出这一批还没有发生,但是可以确定它会发生,比如一段时间之后才会结的退货,算的时候就没有人把它写进去。它的做法是在算式里留一格注明还没结算,而不是等它发生了再回头补一个结果。
漏项本身也有它的边界,不是所有支出都该进算式。你把每一类都硬塞进去,算式会变得很长,长到没人愿意每次照着重取一遍。判断的标准还是那一条,这一项漏了会不会把你带偏。会带偏的必须进,不会带偏的可以放外面,但要知道它放在外面。
把常漏的项固定下来之后,做一次简短的记录,写清哪一项是按什么方式取值的。这份记录跟算式放在一起,下次就用这一份来对,不用每次重新回忆。做得越顺手,漏项的概率越低,这不是因为它变得不重要了,是因为它变成了一个固定动作。
漏的价格在时间上会累积。你漏掉的那一项如果每一批都少算一点,几个月下来你手上所有的结果都偏低一个稳定的幅度。这个幅度不显眼,因为你从来没有一个正确的数去跟它比。等它显出来的时候,往往是某个款卖得比预期差,你才回头去找原因。
有一个简单的办法能把这一类累积的偏差挡掉,就是你手上有不止一款货的时候,挑一款条件最简单的,把算式从头到尾完整跑一次,取数的时候尽量取全。这一份完整的跑法就是你后面所有的参照,别的款取不全的时候,你可以拿它来估自己这次少了多少。
漏项还有一种发生在交接的时候。算式是你自己写的,某一项为什么不取你心里有数,别人接手以后只看到算式上少了一行,可能顺手就补上了。补上之后的结果跟你算的不一样,两个人都不知道差在哪儿。原因不写下来,算式就不能跟着人走。
每一批的输入项收齐之后,最好当场核一遍项数。项数跟上一批对得上,说明这一批没有少项,也没有多填。这个动作看起来笨,它是所有核对里最快的一个,也是最容易坚持下来的一个。核对的方式越简单,就越可能真的每次都做。
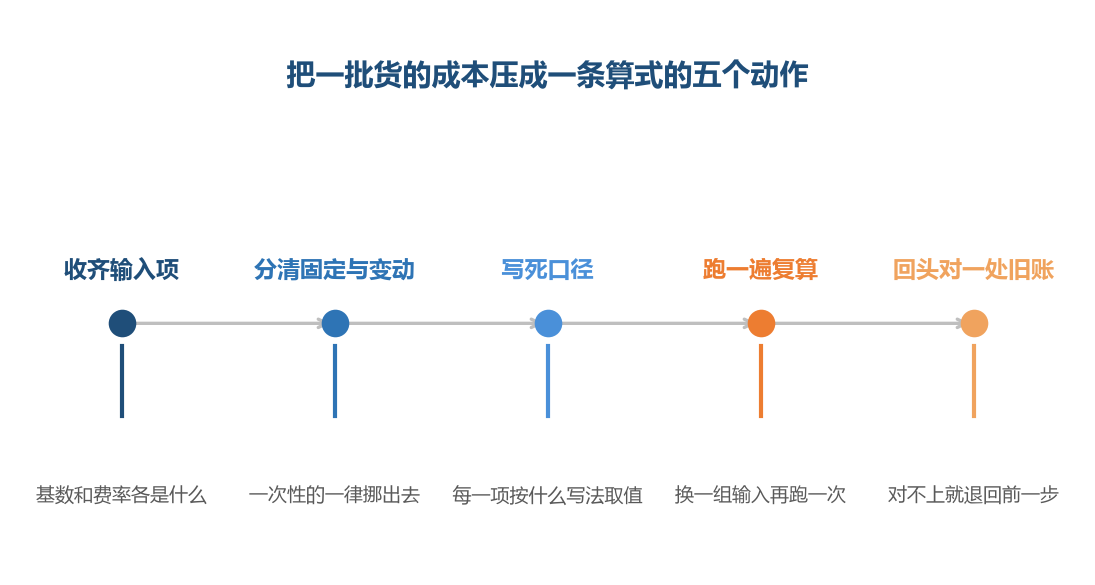
五个动作走一遍,这条算式才不是一次性的记录(人造示例)
成本公式的科目边界划在哪
边界划在「这一笔是不是跟着这批货一起发生的」这条线上。跟着一起发生的进算式,只是时间上挨着的不进。这条线一划,拍摄费用、工具添置、一次性的设计费用都被挡在外面,算式里的每一项都是每批货都要重来一遍的东西。边界清了,算式才有重复的可能。
边界还有另一头,就是不能划得太紧。把履约那一段只算运费不算耗材,算式跑起来会更顺,但它漏掉了一项每单都在发生的支出。边界的松紧靠一个动作来定,问这一项如果不写进去,你自己拿这个结果去做判断会不会被带偏。会被带偏的就得进来。
边界划好之后要写下来,不能只留在脑子里。写下来的方式很简单,在算式旁边列一行不进算式的项目名单。名单写出来,别人才知道你是有意不写进去的,而不是忘了。你自己隔一个月再看,也能立刻分清哪些是当初想过而排除的、哪些是真的没考虑到。
还有一类模棱两可的支出,介于边界两侧之间。比如某个站点临时加收的一项费用,这一批有、下一批不一定有。这种情况的做法是看它出现的频率,出现过两次以上就把它推进算式,只出现一次就留在名单里。判断依据是频率,不是金额大小。
边界跟着你的卖法一起变。同一家店,刚开始款式少,很多支出确实是一次性的;款式多了以后,拍摄、设计这一类会变成按期发生的,它就该从名单挪进算式。每隔一段时间回头看一眼这份名单,比每隔一段时间重写算式的收益大得多。
有一类支出它的边界在你自己身上,就是你自己投入的时间。这一项写进算式里没人能核对,不写又觉得不完整。多数做法是把它当作已知的取舍写在算式之外,用它来解释为什么某一批你愿意接受更低的毛利。它是判断,不是可以重复算出来的数。
边界这件事做到位的标志是,别人拿着你的算式和你的名单,能自己推一遍出来,结果跟你一样。推出来的结果不一样,多半不是算错了,是某一项落在边界哪一侧的理解不一样。这种分歧必须当场消掉,留着它,两份结果永远对不上。
边界这件事在款少的时候不显眼,款一多就会显出来。同一批里如果有好几个款,共同的支出该怎么分,是一个必须在边界上定清楚的问题。几个款共用的拍摄费,是按件数摊、按金额摊,还是不摊?不摊这两件事,一批货只有一个款和一批货有十个款,算出来的单件成本会差得很远。
有一个很容易被跨过的地方是站点之间的边界。同一个科目在几个站点上的归属可能不一样,某个站点把它算在平台那一侧,另一个站点把它算在履约那一侧。你把这些数收进同一个算式,如果不写清归属,同一个科目会在不同批次里从不同位置取到不同的值。
边界还要跟你的报价方式对得上。你报价的时候用的是含不含这一项的口径,算式里就得是同一套口径。两边不一致,报出来的价跟算出来的成本对不上,你会以为是某一批货出了问题,实际上是两个口径从一开始就没对齐。
把边界划好之后,还有一件小事要做,把不进算式的那些项写成一个短名单,并且隔一段时间回头看一眼。名单上的一项如果开始每批都出现,它就够格进算式了。回头看的频率不用很高,一季看一次就够,看的是有没有哪一项从例外变成了常态。
边界一旦定下来,就不要在同一批货里改。算法跑到一半发现某一项放错了位置,正确的做法是记下来,跑到下一批的时候再改。中途改会让这一批的结果处在两个口径之间,后面你拿它去跟任何一批比都不成立。
还有一类比较特殊的情况,就是某一项支出由多方分担。你和合作方各自承担一部分,算式里该放全额还是放你承担的那一部分,这个选择要先定下来再算。定了之后要在算式旁边写明,否则换一个人来看,他会按自己的理解放另一半。
边界划清之后,还有一个后续动作容易被忘掉,就是原来留在边界外的那一份名单要一直带着。名单不跟着算式走,别人接到手上的就只是一条算式,他会以为算式上写的这些就是全部。名单这一行字不多,它管的正是别人会不会误以为已经写全。
把边界跟报价的口径对上这件事,做起来有一个窍门,就是把报价时用的那个口径原话抄在算式旁边。报价的时候你的说法往往比算式上用词更接近客户听得懂的版本,两个放在一起,口径有没有跑偏一眼就能对上。
边界这一层还有一个不太有人提的作用,它让你能看懂别人报过来的成本数。对方给你一个数,你会本能地问一句这里面含了什么、不含什么。边界意识清楚的人问得准,问得准的人拿到的数就能用;不清楚的人问上一圈,最后还是拿着一个说不清底的东西在比。
边界定下来之后,隔一段时间要拿出来对一次实际情况。某几类支出这一年里出现的频率变了,边界却没动,算式算出来的结果会慢慢偏离实情。对这一次不需要改动什么,只要确认边界还贴着实际,那份确认本身就是一种交代。
还有一点要说明,边界不是越严越好。卡得过死的边界会把一些本来该算进来的东西挡在外面,结果看起来干净,偏差却在累积。松紧的标准还是那一条,这一项漏了会不会把你带偏,会带偏的就在里面,不会带偏的可以放外面但要写下来。
还有一层边界常被略过,就是哪些数是从公开那一层直接取的、哪些数只能你自己补。能直接取的那一类,知虾摊在公开面上摆着,写法统一,你照着取就行;你这一侧的一次性支出,它本来就不在公开那一层里,取不到也不算漏。把两类分开写在算式旁边,下次取值就不会在同一个位置上犹豫。
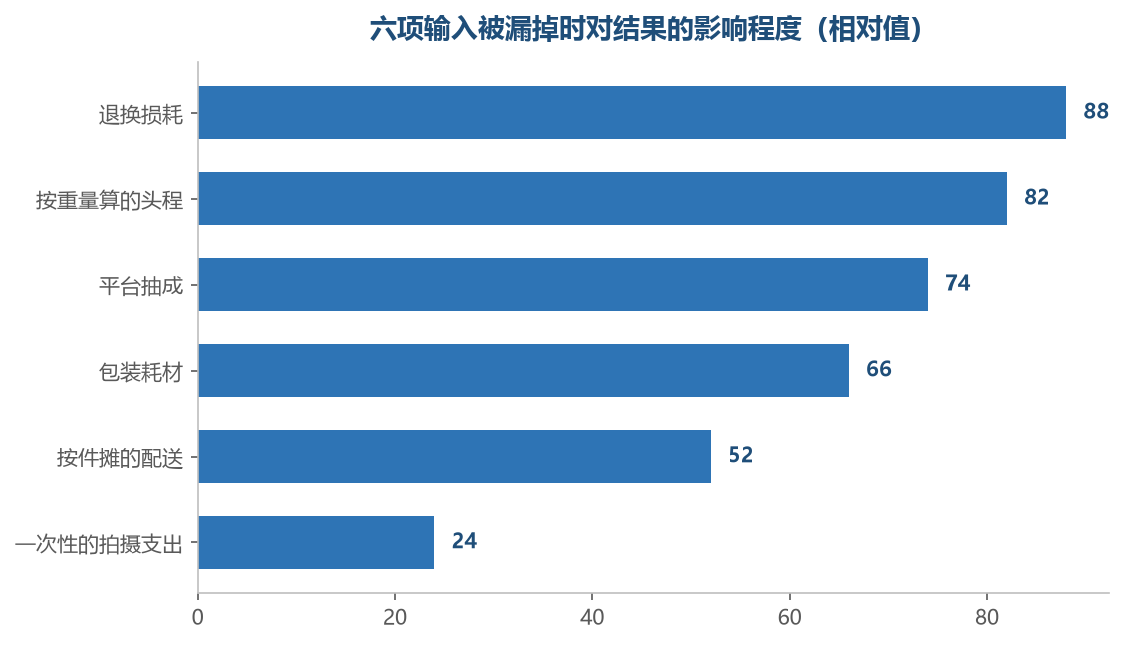
越往上漏掉的代价越大,最后一项漏了反而影响有限(相对值)
把固定和变动混着加,公式会骗人
固定项和变动项混着加,骗人的方式很具体。单量小的时候,被摊薄的那一部分会显得特别大,你以为这一款不划算;单量做上去以后,同一笔支出摊到每一件上变小了,同一款又突然变划算了。变的是单量,算式给出的却是成本的结论,两件事被悄悄接在了一起。
这种骗法最麻烦的地方在于它每一批货都给出一个看起来合理的数,你不会觉得哪里不对。等到你按这个数去定价,卖得少的时候价定得偏高,卖得多的时候价又定得偏低,两个方向都踩到。要查出来,只能把固定那几项单独拎出来看一遍。
固定项还有一种骗法,藏在它自己会变这件事上。一年一签的仓储合同、按季调整的一项费率,看着是固定的,其实每个季度都会挪一次。你把它当成恒定项加进单件成本里,前一季度算出来的数和后一季度算出来的数,差的是这一项,而你会在别处找原因。
把两类分开摆以后,有一个额外的好处,你能看出自己在什么单量上开始划算。变动项按件走,固定项摊薄,两条线会有一个相交的位置。这个位置不是一条死线,它随固定项的大小上下移,但它至少让你知道自己的规模在哪儿。混在一起加,这个位置永远看不到。
还有一种混是不完全混,一半分开了。你在算式里把固定项单独摆了,但取值的时候用的还是上一批摊下来的数。这样一来它名义上单独,实质上还是跟着单量在走,只是走的方式被藏起来了。判断有没有这种情况,看这一项的取值是不是一批一换。
想验证自己有没有混,可以用一个很直接的动作,把单量假设成原来的三倍,再跑一遍算式,看单件成本降了多少。如果降得离谱,说明固定项的比重过大,或者干脆被混进去了。正常的算式在单量翻几倍之后,单件成本的下降幅度是有上限的。
这一篇不写怎么摊薄、也不写用哪种写法把它摆开,那是别的形状擅长的事。这里只交代一件事,固定与变动这两类东西的价值不一样,一个告诉你规模的意义,一个告诉你每一件的代价,把它们加在同一个数里,两个信息会同时消失。
固定项在单件成本里占的比重,会跟着你的规模一路往下走。你在小单量的时候算出来的那个比重,拿到大单量上去用,会得出一个偏高的结论。反过来也一样。想把这一层摆开,可行的做法是让它单独待着,不跟按件走的那几项混到一起。
变动的那些项自己之间也会互相干扰。按重量算的那一项和按件数算的那一项,在单量上升的时候涨幅并不一样。你如果把它们并成一类一起看,会看不出来是哪一类在把成本往上推。分开摆以后,一升一降各自都看得见。
有些支出介于两者之间,比如按区间阶梯收费的配送。单量很小的时候是一档价,过了某一段跳到另一档。这种项不适合当成纯变动项,也不适合当纯固定项,它的做法是注明分段,用的时候按落在哪一段取哪一档的值。
混着加最常见的后果发生在定价上。你按混出来的成本定了一个价,这个价在小单量下偏高、在大单量下偏低,两个方向都不会让你舒服。定价这件事本身不在这一篇的范围里,这里只指出混着加会在定价那一头显出来,而那时你已经走远了。
想记住这一条,可以用一个很短的句子,按件走的那几项告诉你每一件要付多少代价,固定那几项告诉你撑起这个摊子要多少本钱。两句说的不是一件事,加在一起就什么都听不出来了。这一篇的活就是把这两句话分开说完。
分开摆之后,还要注意这两类东西的取数周期不一样。变动项每一批都要重新取,固定项往往是一个季度或者半年才动一次。两类放在同一个算式里,取值的时间点很容易被顺手统一,结果就是固定项被反复按最新一期取了一遍,变动项反而用了旧的一期。
固定项自己也不都是同一类。有的是真的一次性,比如某一批的临时支出;有的是按期发生、只是不跟着件数走,比如按月付的一笔费用。前者该单列,后者该进算式但单独占一行。把这两种都叫固定,混在一起的错其实跟固定变动混加是同一个毛病。
想让这一条落在具体动作上,可以在算式旁边标一行字,写清每一项是跟着件数走还是跟着时间走。两种标记一分开,再去看这个算式,哪一项的取值会随单量飘就清楚了。标记写起来不到一分钟,它能挡住的就是定价上那种方向性偏差。
混着加这件事在新款上更容易出问题,因为新款第一次算的时候,各项取值都是估的,估的时候人倾向于把几个数并在一起凭感觉给一个总量。给出的那个总量往往把一次性支出也含进去了一部分,新款看起来比老款贵,你可能会因此判断这个款不值得做。
| 输入项 | 取值跟着什么走 | 基数写在哪 | 进算式还是只能单列 | |||
|---|---|---|---|---|---|---|
| 采 | 购 | 货 | 款 | |||
| 跟 | 着 | 拿 | 货 | 价 | 走 | |
| 件 | 数 | |||||
| 进 | 算 | 式 | , | 按 | 件 | 摊 |
成本计算里哪些必须进公式、哪些只能单列
必须进算式的,是那些换一批货就要重新取值、而且你希望每次算法一样的项。货款、按重量算的头程、按比例走的抽成、按件摊的配送和耗材,这几样都落在这一层。它们的共同点是取值会变,取值的方式不变,正适合放进一段能重复执行的规则里。
只能单列的,是那些只发生一次、或者跟单量没有稳定关系的项。一次性的拍摄与工具支出、某一批清关时多出来的一笔、临时赶工多付的钱,它们都在这条线外。硬写进算式,算式就从「换一组输入能重跑一遍」变成了「每一批都要改一次」,那个重复的意义就没了。
判断一项该不该进算式,可以先问它会不会在换一批货的时候取到不同的值。会取到不同值的,进算式,因为算式的用处正是换一组输入还能按同一套规则跑一遍。取不到不同值的,说明它跟这一批货没关系,进不进算式都不影响结果,那就不进。
有一类项必须进算式但取值很难,就是跟着退货走的那一项。它的取值要等这批货卖完才稳定,算的时候只能用一个这段时间的观察值。做法是在算式里写明这个数是从哪一段时间看来的,下次复用的时候你知道它有多新。不写来路,这个数下个月就没人敢用了。
还有一类项看着该进算式,其实只能单列,就是那些在某一批货里突然出现的额外支出。清关时多出来的一笔、临时赶工多付的钱,它们的共同点是不可预期,写进算式会污染这一项的取值规律。它们的正确位置是单列在结果旁边,用来说明这一批为什么跟平时不一样。
单列那一部分不要丢掉,它有一个实实在在的用处,就是把这一批和上一批的差解释清楚。你拿着两个结果比,差出来的那一段如果没有单列项去解释,你会去算式里找原因,找一圈可能什么都找不到。单列项就是那个解释,它让比较这件事有了落点。
取输入项的时候,你手上得有一份别人也能取到同一组数的来源。这一类数摆在哪里很要紧,知虾交出来的就是同一套口径下摆在明面上的那几个,你隔一批再取还是同一种写法。你这一侧的一次性支出,它本来也不在那份来源里。取输入项的时候把这条放在前面,算式那一头才不会白写。
单列的那一部分,位置也要安排好。最常见的做法是把它们写在结果的下面,一行一项,注明这一批为什么会有它。写在下面而不是上面,是因为读的人先要看到主结果,再看到解释。顺序反了,读的人会先被那些例外带走。
有一类项是必须进算式的,但它的取值方式需要事先约定,就是那些按比例走的项。比例从哪一段时间取、按哪个基数算,这两件事不约定清楚,同一套算式在两个人手里会跑出不一样的结果。约定写下来,算式才真的有复算的意义。
还有一种情况是某一项这一批进算式、下一批单列。同一项支出在不同批次里的性质不一样,判断它的位置要看这一批的具体情形,不靠上一次怎么放的。每一批拿出来看一遍,比沿用上一次的位置更稳。
单列项积攒到一定数量的时候,就是一个信号,说明你的算式该往上加一层了。某一类单列项连着几批都出现,它事实上已经变成了常态支出,继续放在单列里,你会一直在解释同一个原因。这时候该做的是把它推进算式,让它在主结果里就占一个位置。
进算式的那几项,取值写法最好保持一致。同样是按件摊,这一项写的是拿货价除以件数,那一项写的是这一批的总花费除以件数,两种写法都对,混在一起读的人会以为它们不一样。统一写法不是为了好看,是为了让读的人一眼扫过去不会停顿。
单列的那几项,也别只是写在旁边就算完。每一笔单列项都该配一句它为什么单列,是一次性的、是拿不到数、还是它根本不该算进这批货。三种原因对应的处理不一样,读的人分得清原因,下一次自己遇到类似的情况就知道该放哪儿。
算式跑到一定程度以后,可以回头看一眼单列项的名单长度。名单一直短,说明你的边界划得合适;名单越来越长,说明算式那一层没跟上你的实际生意。名单变长是一个信号,不是一个毛病,看见它就该动一动了。
有一个容易忽略的判断依据,就是这一项是不是跟你的报价直接相关。报价时会用到的项,多半该进算式,因为你需要一个稳定的数去支撑价格;只是用来解释差异的项,单列就够了。跟报价有没有关系,比这一项金额大不大更能决定它的位置。
公式和表在成本这件事上怎么配合
算式里的每一项,都要有一个能被指认的取值来源,这个来源通常就是一张摆好的表。表帮你把科目摆平、把口径写死,算式从表里按字段取值。表没有把某一列的口径写清,算式在这一列上就会每次取到不一样的东西,跑出来的结果自然对不上。
配合的分工是这样,表管让数摆平、让每一格能被指着说清,算式管把这些格子折算成一个能重复算出来的数。两件事各管一段,谁也替不了谁。算式写不好,多半不是算式本身有问题,是它取值的那些格子还没定死。
算式要取值,取值的地方得能被人指着看。表就提供了这个位置,它把每一行的口径写在旁边,算式照着这个口径去取。表上某一行的口径是含糊的,算式在这一行上就会每次都取到不一样的东西。这种错误看起来像算式的问题,根子在表上。
反过来,表做完了不往前走,它的用处也有限。表能让你看出哪一笔吃钱最多,它给不出一个能拿去跟下一批比的数。这个数要靠算式给。两件事各管一段,前一段做扎实,后一段才有地方站;前一段没做,后一段跑出来的结果没有根据。
配合的时候有一个容易漏掉的动作,算式跑完之后回头看表,看它取的那些值跟表上写的是不是一致。算式取值的顺序跟表上排列的顺序常常不一样,中间出一次错你未必看得出来。跑完做一次对照,这个动作花不了多少时间,却能挡住一类不声不响的错。
还有一层配合在过去很少被提,就是表变了算式要不要跟着变。表里加了一行、合并了一行,算式里对应的那一项就失去了来源。表变动之后要把算式拿出来重新对一遍,看它每一项还能不能找到对应的格子。不做这一步,表更新得越勤,算式就跑得越偏。
算式跟表之间还有一个分工容易被忽略,表可以摆出好几种口径,算式只能选其中一种。表上你同时记了按件摊和按重量摊两种写法,这是表的自由;算式要跑起来,必须定下用哪一种,不能两种都留着。定哪一种是你的判断,算式只负责照着跑。
配合得好不好,有一个直接的检验,把表上的一行拿掉,看算式会不会立刻报错。立刻报错,说明这一项的来源是清楚的、只有一个;不报错却跑出一个不同的数,说明算式在这一行上取的其实是别处的值,那就有两个来源,早晚要打架。
还有一层配合关系在时间上。表是按时间段铺开的,算式是按批跑的,一批货可能横跨表上的两个时间段。取数的时候要按这一批实际发生的时间去找,不能顺手拿最近一期的数。这个动作不出错的时候没有任何反馈,出了错也不会当场被发现。
算式跑完之后回头看表这件事,还有一个附带的好处,你会发现自己表上某些列从来没有被算式取过。这些列不是错的,它们可能只是用来给你自己看的,也可能是当初随手加上去再没动过。看清哪些列在用、哪些列只是摆着,表也会跟着瘦下来。
表那一侧还有一件事值得做,就是在表上把每一列的口径写得更接近算式取值的说法。表上写的是给人看的简称,算式取值需要的是明确的基数。两处说法不一致的时候,取值的人得自己翻译一遍,翻译这一步就是出错的地方。
有一种情形会让配合失效,就是表更新了但算式没跟上。表里某一行的口径调过一次,算式还按旧的说法取值,它照样能跑出结果,只是这个结果跟表上写的已经不是一回事了。查出这种情形只能靠定期把两边对一遍,跑一次对照比反复读算式有效。
配合的边界也要说清楚,表不管能不能重复算,算式不管一行一列怎么摆。这一篇写的是算式这一侧,所以不写表该怎么切行怎么定列。两件事在成本这上面是挨着的前后两段,但它们是两件事,混着讲哪一件都讲不透。
算式和表配合好以后,中间那一层省下来的力气是可以感觉到的。以前每算一批都要重新想一遍每一项该从哪儿取,现在照着表取就行,注意力可以放到结果对不对这件事上。省下来的注意力,才是这套东西真正的产出。
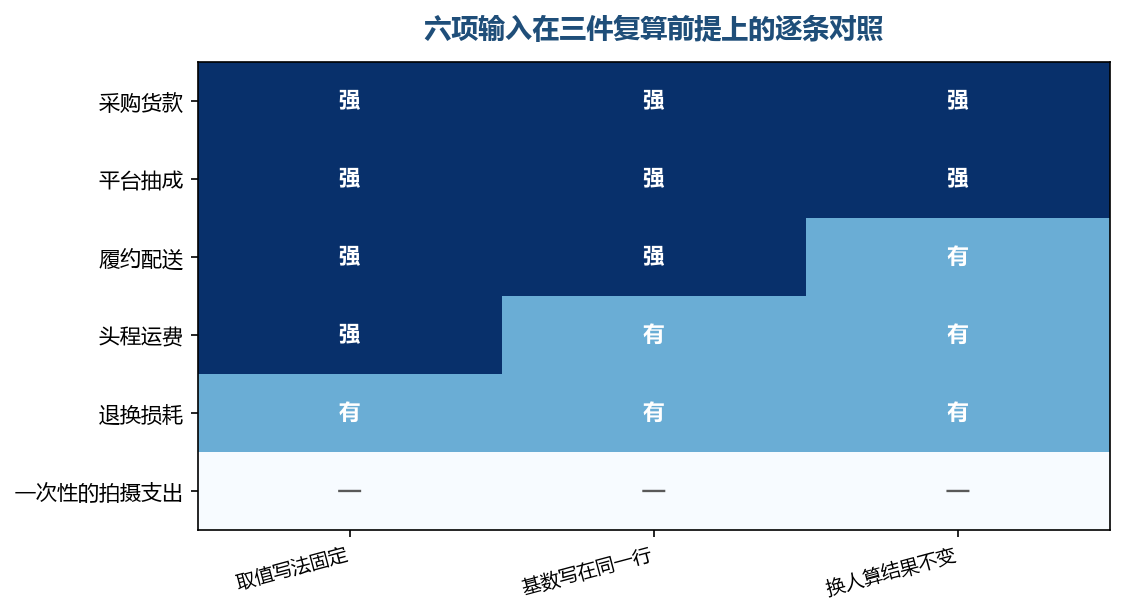
一条算式能不能被别人复算,看的就是这三条
公式结果异常时先怀疑哪一项
结果异常的时候,先不要去查算式本身,先去查这一批的输入有没有哪一项取值跟上一批不一样。最常见的是口径换了、基数换了,或者某一项这一批忘了填。这三样都比算式写错的可能性大得多,因为算式一旦定下来就不再动,动的是每一批的输入。
排完输入再排算式。算式的排法出错通常只出在两个地方,一处是把固定项和变动项加在了一起,一处是某一项的基数取错了。这两处都能用一个动作试出来,换一组差别很大的输入再跑一遍,看结果的走向合不合常理。走向不对,问题就在这两处里。
排原因的时候,有一个顺序比什么都重要,先看这一批和上一批在同样位置上取的数是不是同一个来源。同一个来源、同一个写法,两批的数才有得比。来源换了,两批的数放在一起比出来的差里就混了别的东西,你可能找半天找不到真正的原因。
第二种要怀疑的是某一项的基数。费率这类项乘在什么上,很容易在两次取值的时候不一样。上一批按件数乘,这一批按成交金额乘,结果差一大截,而你在算式上是看不到这个变化的。查到这一步,把每一行的基数从上到下念一遍,多数能念出问题。
第三种要怀疑的是这一批有没有额外的支出被顺手并进了某一项。某一次临时赶工多付的钱,填的时候图省事塞进了配送那一行,这一次的结果就整体抬高了一截。这一类错最难查,因为它不在算式里,也不在表里,只在当初填的那一刻。
查完这三样再去看算式本身。算式要出错,多半出在两处,一处是把固定项和变动项加在了一起,一处是某一项的取值写法跟别人理解的不一样。两处都能用一个动作试出来,把单量假设成两倍再跑一遍,看结果的走向合不合常理。
有一件事要在开始查之前先做,把这一批的输入项原样存一份。存下来之后,无论你怎么改算式、怎么重取,你都能回到原点再跑一遍。不存的话,你会在改的过程中把原始状态弄丢,最后连自己怀疑的是哪一项都说不清了。
查之前先做一件事,把这一批的输入项和上一批的输入项并排摆在一起,逐项看差在哪里。多数时候差得明显的地方就直接指向原因,不需要往下深挖。真正难查的是那种每一项都差了不多的情形,这时候要看的不是单项,是这几项之间的关系。
有一种异常是结果本身没有错,是你的参照数变了。你拿现在的算式去跟半年前的记录比,中间换过一次口径,或者是那一段的费率本来就不同。这种情形下先别怀疑算式,先把两边的口径对齐,对齐之后再看还差多少。
还有一种异常来自某一项这一批暂时没数,你顺手用了一个估计值。估计值填进去,算式照样跑,结果也照样出来,只有你自己知道这一批的某个格子是估的。这个记忆撑不过两周,所以要在算的时候就把估算的那一格标出来。
如果查了一圈输入项都没有问题,那就回到算式上,看它有没有在哪一处把两个不同性质的东西放在了一起。排查这一步不需要细看每一项,只要把算式从头念一遍,念到某一处觉得念不通的,那里就是问题所在。
结果异常时最忌讳的动作是立刻改算式。改完之后你会失去一个能对照的版本,下一次再遇到同样的情况,你连原来长什么样都说不清。先存一份、先查输入、再动算式,这个顺序能让每一次异常都变成一条可回溯的记录。
还有一种异常是别人的数跟你的不一样,而你确定自己的输入项没错。这时候要查的是两边算式里同一项的位置有没有不同,比如一方把某一笔记进了按件走的那一项,另一方记进了按金额走的那一项。位置不同,结果当然不同,这跟谁算错了没关系。
查异常的时候有一个省事的记录方式,把每一次异常的原因随手写一行。写上五六条以后,你会发现原因集中在两三个位置上。这两三个位置就是你这套算法最脆的地方,后面每次算之前先看一眼这几处,能省掉很多事后排查。
有一类异常不值得查,就是输入项本身当期就取不准的那些批次。清关费用还没最终结清、退货比例还没稳定,这时候的异常是本来就会有的,查也查不出一个确定的原因。这种批次的做法是把结果标上待定,不拿它去跟别的批次比。
结果异常这件事的意义不只是修一个数,它是在告诉你这套算法的边界在哪儿。凡是反复出异常的地方,都是你的业务里还没稳定下来的那一部分。把这些位置记下来,你对这套算法的信任范围也就清楚了,哪一段能直接用、哪一段要留个心眼。
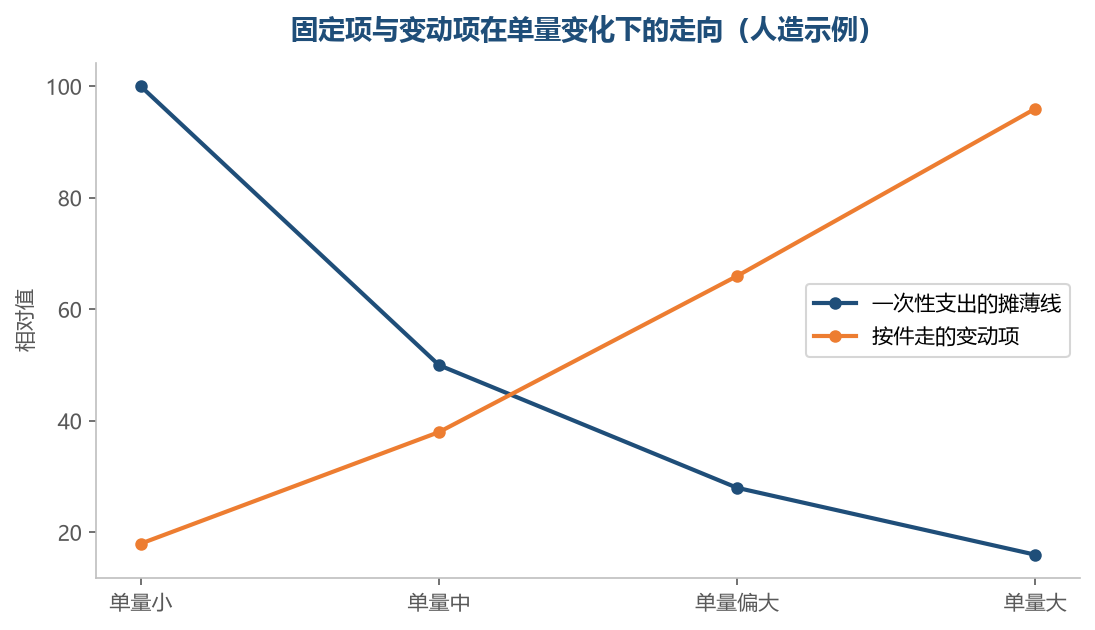
把这两条线当成同一种东西加起来,算式就开始骗人(人造示例)
虾皮成本计算套公式时最常见的三种混
第一种混是把固定与变动加在一起,让单件的成本跟着单量飘。第二种混是同一个科目在一次计算里取了两种口径,上一批按重量摊、这一批按件数摊,数变了,数背后的东西也换了。第三种混是把一次性的支出当成了每批都有的通则,让某一批的结果凭空高出一截。
三种混有一个共同的信号,你把这批结果跟上一批比的时候,会觉得差得没有道理。这个感觉通常是对的,而且它比任何核对都来得快。感觉到不对的时候别急着解释,先把输入项从上到下重新取一遍,多数时候问题就藏在某一次顺手取的数里。
三种混之外还有第四种,是把别的时间段取到的数当成这一批的数。上一批的运费率、上个月的退货比例,取的时候觉得差不多就用了。这类混不会当场显出问题,它会在你跟别的数对账的时候冒出来,而那时候你已经记不清当初取的是哪一期的数。
防这三种混最有效的做法,是在算式的一次运行记录里把每一项的取值写全,包括数值、来源、取的时间。这份记录看着啰嗦,它是你唯一能回头的路。出了对不上的情况,你沿着这份记录一行一行看,很快就能定位到那一次顺手。
还有一种混在款多的时候才会出现,就是两个款的输入项被互相抄了。你算第一个款的时候取的那一组数,算第二个款的时候忘了改其中一项,结果第二个款的成本里混进了第一个款的条件。款一多,这种错出现的概率就上去了。
混这件事的麻烦之处在于它不会让结果看起来离谱。凡是离谱的数你都会去查,混出来的数往往是那种偏了一点、但看着还合理的数。它在中间地带待着,既不足以引起警觉,又足以让你在某个方向上多做几步。
三种混合起来说明一件事,算式这一层的错几乎都不在算式本身上,在每一次取值的那一刻。算式定下来之后就不再动,动的是人每次取数时的手。把手上的动作固定成一两步,比反复检查算式更能解决问题。
这三种混带来的结果有一个共同的形状,数看着能用,往细节里一问就散。你用这个数去跟上一批比,比出来的差解释不清;你把它交给别人复算,对方算出来的跟你不一样。数能用是一个很低的门槛,经得住追问才是这条算式真正要达到的状态。
还有一个动作值得固定下来,就是每一批算完把这一批用的输入项存一份。存下来之后,后面发现哪一批的结果有问题,你可以回到那一批,用当时的输入再跑一次,看是输入变了还是算式变了。不存的话,你只能靠回忆,而回忆里每一项都是对的。
把这三种混分开来处理,比想一个通用的办法管用。固定与变动分开摆,口径写进算式里,一次性的支出留在算式外面。三件事各有一个固定的位置,算的时候照位置填,就不用每次重新判断该放哪儿。