
 Latest cross-border operation of dry goods
 See multi-dimensional list information
收款全景:钱的流转路径
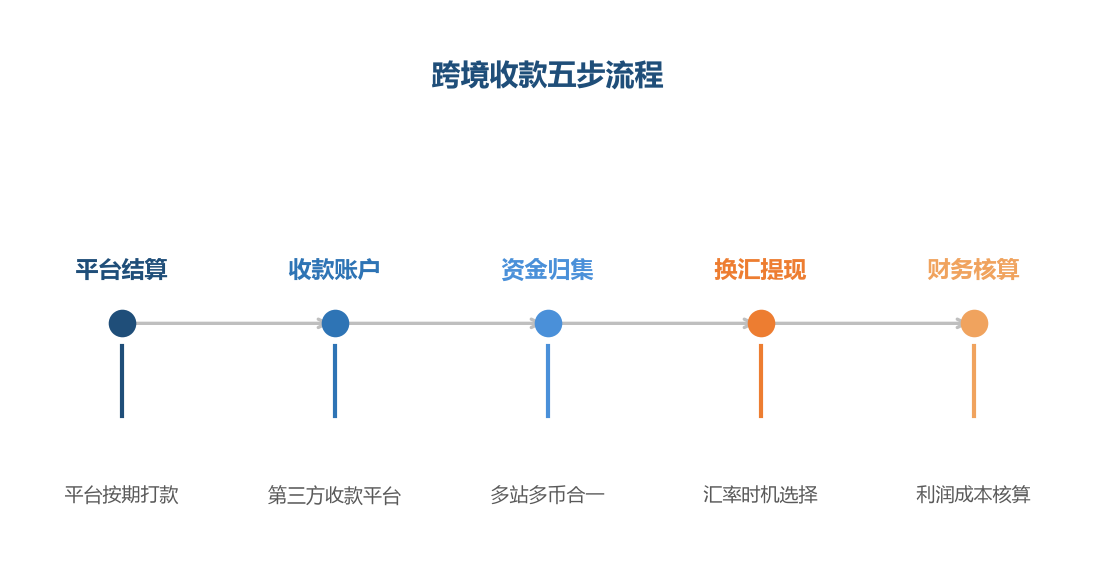
跨境收款是五步流程,换汇和提现环节直接影响最终利润
Shopee 卖家的资金流转路径:买家付款(买家在平台支付,资金进入平台托管);平台结算(平台按结算周期将货款打入卖家绑定的收款账户,通常为双周或按月结算);收款账户(卖家在第三方收款平台或银行开设的收款账户,接收平台打款);资金归集(多站点、多币种的资金归集到同一个收款平台,便于统一管理);换汇提现(将外币换为人民币,提现到国内银行账户,完成资金的最终回笼)。五个环节,每一步都有效率和成本的问题。
为什么收款管理很重要:成本(不同收款渠道的手续费差异可达 1%-2%,年销售额 500 万的店铺,选对渠道一年能省 5-10 万);汇率(汇率波动可能吃掉 2%-5% 的利润,管理汇率风险就是保护利润);效率(资金周转的效率影响现金流,回款越快资金利用效率越高);安全(合规的收款渠道保障资金安全,不合规渠道可能被冻结或处罚);多币种(多站点经营涉及多币种,统一管理降低复杂度)。收款管理做得好,相当于给利润装了一个保护罩。
| 收款环节 | 关注点 | 优化空间 | 常见误区 | |||
|---|---|---|---|---|---|---|
| 平 | 台 | 结 | 算 | |||
| 结 | 算 | 周 | 期 | 准 | 确 | |
| 确 | 认 | 打 | 款 | 时 | 效 | |
| 不 | 核 | 对 | 结 | 算 | 金 | 额 |
收款渠道:平台的资金通路
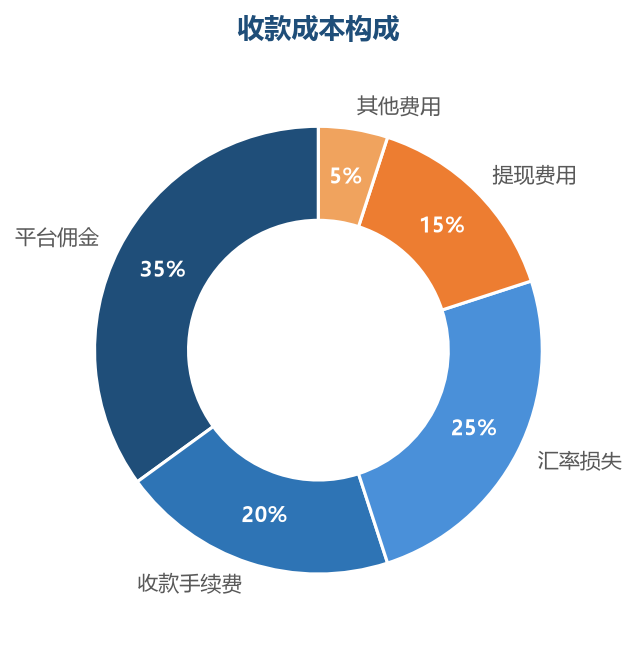
平台佣金和汇率损失是跨境收款成本的主要构成
Shopee 的收款方式:平台绑定的收款账户(Shopee 要求卖家绑定收款账户来接收货款,支持多种收款渠道);第三方收款平台(Payoneer、PingPong、连连、万里汇等,是跨境卖家使用最广泛的收款渠道);银行账户(部分站点支持直接绑定境外银行账户,但门槛高、费率贵);平台钱包(部分站点提供平台钱包,资金暂存于平台,卖家手动提现)。不同站点支持的收款渠道不尽相同,选择前要确认目标站点是否支持。
渠道选择的实操:费率优先(对比不同收款平台的手续费率,选择费率低的,但也不要只看费率,综合评估服务和安全性);多站点支持(选择支持你所有站点的收款平台,用一个平台统一管理,效率最高);提现速度(关注提现到账的时间,快的 T+0 或 T+1,慢的可能 3-5 个工作日);汇率优势(部分收款平台提供有竞争力的汇率,汇兑成本更低);安全合规(选择有牌照、受监管的持牌收款平台,资金安全第一)。收款渠道的选择是一次性的决策,但影响是长期的——选对了,后面省心省力省钱。
第三方收款平台:对比与选择
主流的第三方收款平台各有特点:费率(各平台的手续费率不同,通常在 0.3%-1% 之间,入账免费、提现收费或入账收费、提现免费的模式不同);汇率(各平台使用的汇率来源不同,有银行间汇率加点的,也有自定汇率的,差异直接影响换汇成本);支持的币种和站点(不同平台支持的目的国和币种不同,选择覆盖你所有站点的平台);提现的速度(各平台提现到国内的速度不同,快的当天到账,慢的 3-5 天);增值服务(部分平台提供 VAT 代缴、退税服务、资金管理等增值服务,按需选择)。
平台选择的实操:先列需求清单(你经营的站点和币种有哪些,每月的收款金额和频率,需要哪些增值服务);再对比费率(把各平台的费率表拉出来,按你的实际收款量测算年成本,不要只看宣传的费率);实际测试(选 2-3 家候选平台,各走一笔小额交易测试实际体验:开户速度、操作便利性、客服响应、到账速度);多平台备份(主力平台加一个备选平台,避免单一平台出现问题导致收款中断);定期复盘(每年复盘一次收款渠道的成本和服务,看看有没有更优的选择)。收款平台是长期合作伙伴,花时间选对,比频繁更换省心得多。
汇率管理:跨境利润的隐形杀手
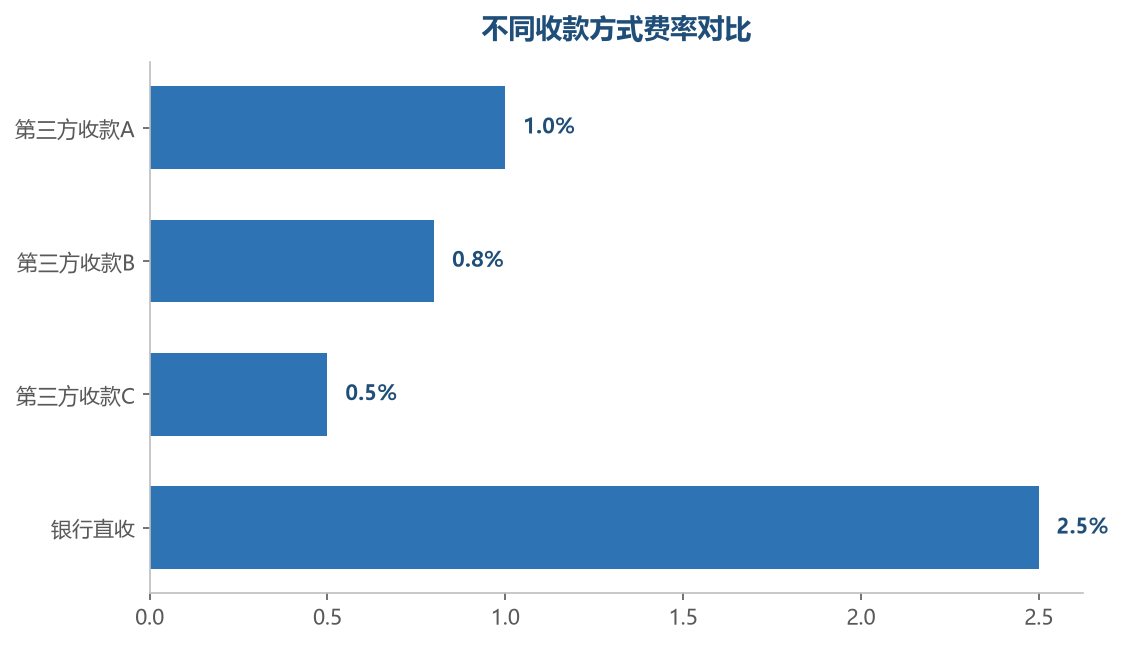
第三方收款平台的费率远低于银行直收,是跨境收款的主流选择
汇率波动是跨境卖家面临的核心财务风险之一:汇率的影响(收入以目的国货币结算,换成人民币时汇率波动直接导致实际收入增减,波动 5% 意味着利润可能被吃掉一大块);汇率的类型(市场汇率:银行间交易的真实汇率;平台汇率:收款平台提供的换汇汇率,通常比市场汇率略差,差额就是平台的汇兑收益);汇率的风险(汇率大幅波动时,如果选择不当的时机换汇,收入可能缩水;更严重的是,如果汇率长期单向贬值,整个市场的利润空间被压缩);汇率的管理(锁汇:提前锁定汇率,避免波动;分批换汇:分散换汇时点,降低单次决策的风险;选择合适的时机:关注汇率走势,在相对有利的时机换汇)。
汇率管理的实操:关注汇率走势(每天花一分钟看一眼主要币种的汇率,了解大趋势,不需要深度分析,但要知道涨跌方向);设定换汇策略(给自己设定一个心理价位,汇率高于这个价位就换,低于就等,或者设定固定的换汇频率,比如每周一换,避免情绪化操作);分批换汇(不要一次性把全部资金换完,分成 2-3 批在不同的时间点换,分散风险);锁汇的使用(如果收款平台提供锁汇服务,在汇率有利时锁定部分资金,锁定未来收入的安全性);汇率的计入成本(在定价时,留出汇率波动的安全边际,比如汇率波动 3% 以内不影响利润,超过 3% 调整售价)。汇率管理不需要成为外汇专家,但需要有一个基本的策略——没有策略的换汇,就是在赌运气。
提现策略:钱怎么回流
提现是资金回流的最后一步:提现的时机(资金到了收款账户后,什么时候提现:需要资金周转时随时提,不急的可以等汇率有利时再提,但不要长期不处理);提现的金额(大额提现的汇率通常更优,但不要把全部资金一次性提走,分批操作更灵活);提现的频次(根据资金需求和汇率走势设定提现频次,可以每周固定提一次,也可以等汇率好时集中提);提现的成本(每次提现都有手续费,提现频次太高手续费累积,太低影响资金周转,要平衡);提现的合规(大额或高频提现可能触发银行的风控,保留交易凭证,合规申报)。
提现的实操:资金需求的规划(每月需要多少人民币用于采购、运营、生活,提前规划提现计划);提现日历(设定固定的提现节奏,比如每周一或每月 1 号和 15 号,形成习惯);汇率配合(在提现日之前看一眼汇率,如果汇率特别差,可以推迟一两天,如果汇率好,可以多提一些);手续费的优化(了解收款平台的提现手续费结构,选择最优的提现方式:全额提现还是分批提现);账务的记录(每次提现记录金额、汇率、手续费,方便月度对账和成本核算)。提现策略看起来简单,但优化得好,一年也能省下不少钱。
多币种管理:多站点的资金统筹
多站点经营涉及多币种:币种的多样性(Shopee 各站点使用不同的本地货币结算,东南亚主要币种包括泰铢、越南盾、印尼盾、菲律宾比索、马来西亚林吉特、新加坡元、新台币等);币种的波动差异(不同币种的波动性不同,部分新兴市场币种波动较大,管理难度更高);多币种的统一管理(一个好的收款平台要能统一管理多币种,在一个界面看到所有站点的资金情况);多币种的换汇策略(不同币种的换汇策略要分别制定,波动大的币种优先换汇,波动的币种可以择机);资金的统筹(多站点的资金统筹规划,哪些站点的资金优先回流、哪些留在境外用于备货和营销)。
多币种管理的实操:币种档案(每个币种建立档案:当前汇率、历史波动区间、月度收款金额、换汇策略);分币种换汇(波动大的币种收到款就换,锁定收入;稳定的币种可以择机换汇);统一平台管理(尽量用一个收款平台覆盖所有站点和币种,在一个界面管理所有资金,效率最高);资金的分池(运营资金和利润资金分开管理,运营资金留在境外用于备货和营销,利润资金及时换汇回流);汇率的对冲(多币种本身有一定的自然对冲效应,一个币种跌了可能另一个涨了,整体收入相对稳定,这是多站点经营的自然优势)。多币种管理是多站点经营的基础财务能力——管理好了,资金效率高、汇率风险低;管理不好,每个站点都是一笔糊涂账。
收款的安全与合规
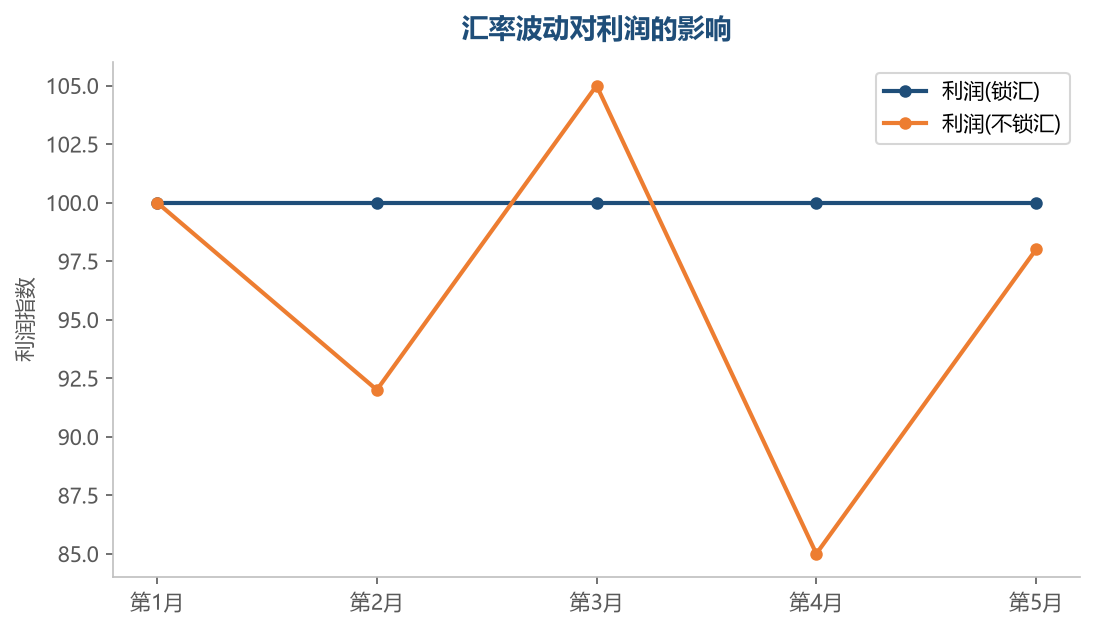
锁汇能让利润稳定,不锁汇受汇率波动影响大起大落
资金安全是收款管理的底线:合规的收款渠道(选择持牌、受监管的收款平台,不要使用私人换汇或地下钱庄,资金安全是第一位的);个人与企业的账户(以个人身份收款还是企业身份收款,税务处理不同,选择合规的方式);大额资金的合规(大额资金入账需要提供交易凭证,证明资金来源合法,保留平台的结算记录和交易明细);反洗钱的合规(跨境资金流动受到反洗钱监管,资金来源和用途要清晰,不要触碰红线);账户的安全(收款账户的密码、验证信息的安全管理,避免账户被盗)。
安全合规的实操:持牌机构优先(只选择有金融牌照、受监管的收款平台,不贪图更低的费率选择不合规渠道);实名认证(收款平台的实名认证要完整准确,个人信息和账户信息一致);交易凭证的留存(平台的结算记录、提现记录、换汇记录全部留存,作为资金来源的证明);账户的安全管理(收款账户的密码不共享、定期更换、开启双重验证);合规的税务申报(资金回流到国内后,按规定进行税务申报,收入合法合规)。资金安全是跨境经营的底线——钱安全了,生意才安全。
收款与财务核算
收款数据是财务核算的基础:收入的核对(平台的结算金额和实际到账金额是否一致,手续费和汇率损失是否合理);成本的核算(收款环节的手续费、汇兑损失计入成本,纳入利润核算);利润的还原(平台以当地货币结算,换算为人民币后的实际利润,需要准确的汇率换算);对账的习惯(每月做一次收款对账,核对平台结算、收款平台到账、银行到账三方的数据是否一致);数据的管理(收款数据的长期记录,用于财务分析、税务申报和经营决策)。
财务核算的实操:月度对账表(每月出一张对账表:平台结算的金额、收款平台到账的金额、手续费和汇率损失的明细、银行到账的金额,逐项核对);差异的处理(对账发现的差异,及时排查原因:平台扣款、收款平台手续费、汇率波动,每笔差异都有合理解释);利润的核算(将外币收入按实际换汇汇率换算为人民币,减去除收款外其他成本,算出真实的净利润);年度的汇总(全年的收款数据汇总,用于年度财务报告和税务申报);工具的辅助(用 Excel 或财务软件辅助收款数据的管理,收入多了手工管理容易出错)。收款核算是财务管理的最后一公里——核清楚了,利润才是真实的。
收款效率的优化
收款效率直接影响资金周转:开户的效率(选择开户快的收款平台,减少等待时间,早一天开户早一天收款);到账的效率(选择到账速度快的收款平台和提现方式,加快资金回流);资金归集的效率(多站点资金在一个平台集中管理,减少多个平台切换和操作的效率损失);操作的效率(选择操作简单、界面友好的收款平台,降低日常操作的复杂度);信息的效率(收款平台提供清晰的数据报表和对账工具,减轻财务核算的负担)。
效率优化的实操:平台整合(尽量用一个收款平台覆盖所有站点,减少多平台切换的麻烦);自动化的设置(部分收款平台支持自动提现、自动换汇,设置好规则后自动执行,省心省力);移动端的便利(选择有移动端 App 的收款平台,随时查看资金情况,不再受制于电脑);数据的导出(收款平台支持数据导出 Excel,方便财务核算和数据处理);定期的优化(每年复盘一次收款流程的效率,看看有没有更好的平台或方式可以优化)。收款效率看起来是小事,但日积月累,效率的提升就是时间的节省——而时间,是卖家最宝贵的资源。
常见问题
常见问题(FAQ)
收款管理看似是后端的技术活,实则直接影响前端经营——钱收得顺利、成本控制得好、汇率风险管得住,你就有了稳定的现金流和可预期的利润,这是安心经营的基础。很多卖家把精力全放在怎么多卖货,却忽略了怎么把钱安全高效地收回来,结果辛苦赚的钱在路上被手续费和汇率吃掉了一截。把收款管理当一门必修课来对待,选对渠道、管好汇率、做好对账,你的每一分收入都会完整地落袋为安。
给收款管理一个落地建议:今天做三件事——第一,盘一下当前使用的收款渠道和费率,算算一年收款的成本是多少(这个数字会让你有优化的动力);第二,对比一下市场上其他收款平台的费率和服务,看看有没有更优的选择(重点看费率、汇率、支持的站点);第三,给自己设定一个简单的换汇策略(比如每周一固定换汇,或者汇率高于某个价位就换),把随机换汇变成有策略的换汇。三件事做完,你的收款管理就从被动变成了主动,从糊涂账变成了明白账。
还有一个容易被忽略的收款细节:收款平台的选择不仅要看费率,还要看它的增值服务。增值服务包括:VAT 代缴(部分收款平台支持代缴目的国增值税,简化税务流程);供应商付款(直接从收款平台向供应商支付货款,减少换汇和转款的成本);多账户管理(一个主账户下开多个子账户,按站点或按用途分账管理);API 对接(收款平台提供 API 接口,和 ERP 或财务系统对接,自动化对账);退税服务(部分平台提供出口退税的辅助服务,帮助卖家合规退税)。这些增值服务在业务规模扩大后,价值会越来越明显——选平台时不仅看费率,也要看它能不能陪你一起成长。
再补充一个实操角度:收款管理和定价策略的联动。汇率是跨境定价的隐性成本,但很多卖家定价时忽略了它。正确的做法是:在定价模型里加入汇率缓冲项(比如按当前汇率上浮 3%-5% 作为汇率安全边际,确保汇率波动不侵蚀利润);定期审视定价(汇率波动超过缓冲区间时,及时调整售价,特别是在汇率持续单向贬值的情况下);多站点的汇率联动(不同站点币种对人民币的汇率走势不同,在定价时分别考虑,不要一刀切)。把汇率管理纳入定价体系,定价就多了一层保护——你不用担心汇率波动,因为你的价格已经为它预留了空间。
最后给收款管理一个长期的视角:收款管理的成熟度,是跨境卖家经营成熟度的重要标志。新手卖家只关心卖了多少钱(销售收入);成熟卖家关心实际到账多少钱(扣除各项费用后的净收入);专业卖家关心每一分钱在哪里、成本多少、什么时候能到账(全流程的透明和可控)。收款管理的进阶,就是从只看到收入数字,到看到净收入数字,再到看到全流程的每个数字——信息越透明,决策越精准,利润越可控。把收款管理当成经营能力来建设,随着你的跨境生意越做越大,你的收款管理能力也会越来越强。
还有一个值得单独说的收款管理心法:不要把收款当成交易的终点,而是把它当成经营的起点。收款不只是钱的回流,它还是经营数据的回流——每一次收款的数据都在告诉你:哪个站点的回款最顺畅、哪个币种的汇率最友好、哪个收款渠道的成本最低、哪个时间段的资金最充裕。这些数据反过来指导你的经营决策:重点发展哪个站点、优化哪个收款渠道、调整哪个币种的定价、规划哪个时期的资金使用。收款数据和经营数据是一体的两面——把收款数据用起来,你的经营决策就多了一个维度的依据。很多卖家把收款当成纯操作(钱到了提出来就完事),而聪明的卖家把收款当经营情报(每一笔收款都在告诉你一些经营的事)。这个视角的转变,是收款管理从操作到经营的升级。
收款管理落到日常的节奏:每天看一眼汇率和收款到账情况(一分钟,了解资金动态);每周做一次提现和换汇(固定节奏,形成习惯);每月做一次收款对账和成本核算(核对三方数据,确认费用准确);每半年做一次收款渠道的复盘(费率、汇率、服务、增值的全面评估,适时优化)。把这套节奏融进日常经营里,收款管理就不再是负担,而是像呼吸一样自然。
收款管理,看似管的是钱,实则管的是经营的安全感和确定性——每一分钱都收得回来、算得清楚、用得高效,这份确定性就是跨境生意最坚实的底盘。